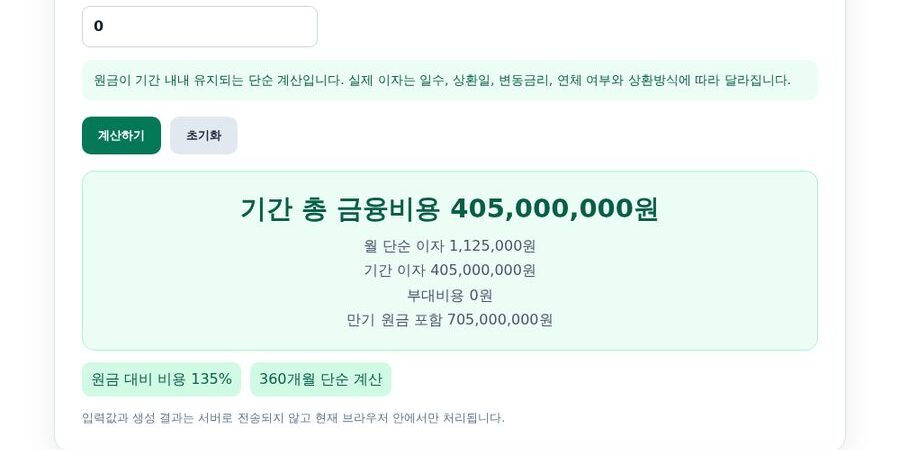
짧은 답변: 원리금균등 방식의 월 상환액은 P×r×(1+r)^n ÷ ((1+r)^n−1) (r=월이율, n=개월)입니다. 만물로 대출이자 계산기에 원금·연이율·기간만 넣으면 월 상환액과 총이자를 즉시 확인할 수 있습니다.
핵심 요약
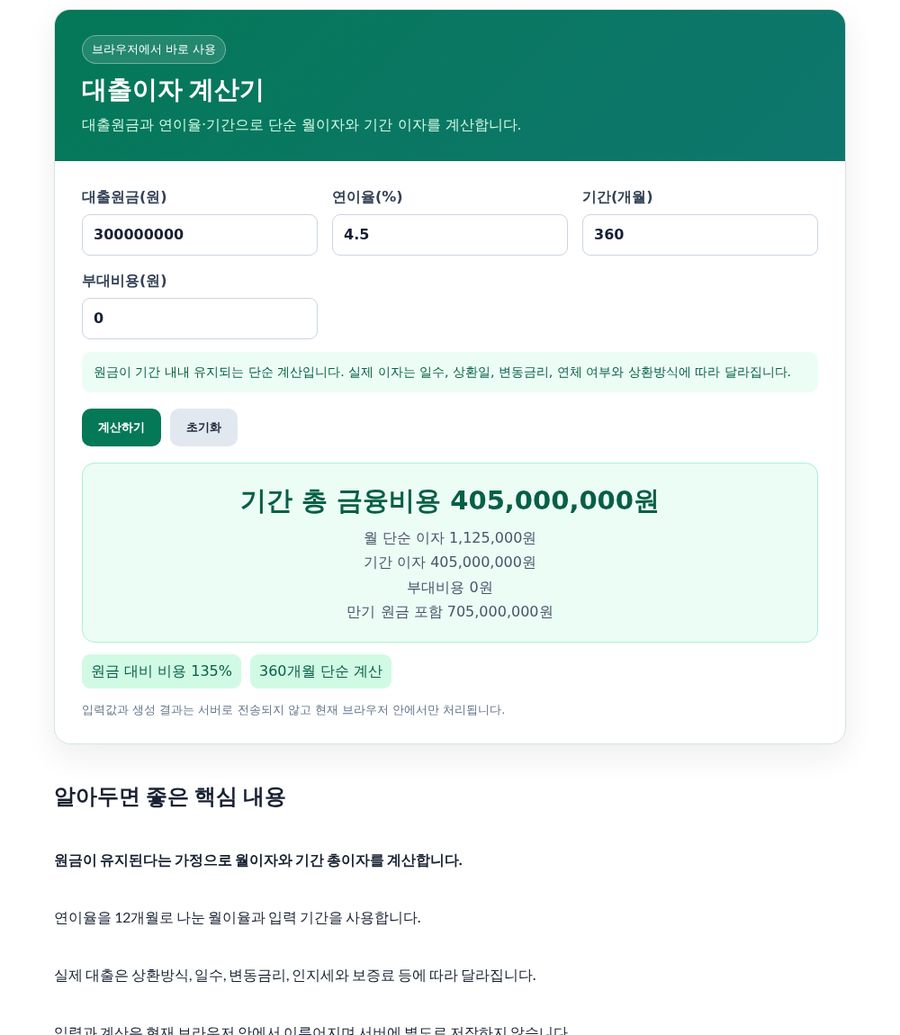
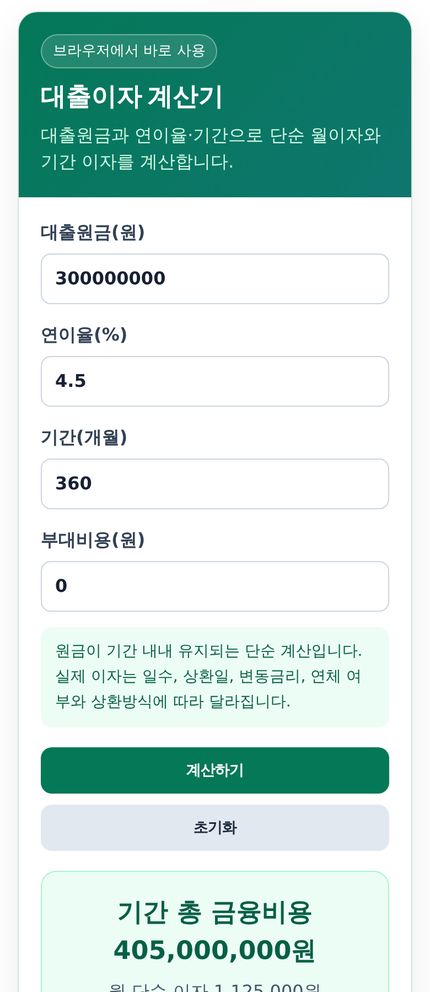
- 입력: 대출원금(원)·연이율(%)·기간(개월)·부대비용(원)
- 원리금균등 월 상환액 공식: P×r×(1+r)^n/((1+r)^n−1)
- 총이자 = 월 상환액 × n − 원금
- 상환 방식 비교는 원리금균등·원금균등·만기일시 도구와 연동
상환 방식에 따라 총이자가 달라진다
원리금균등은 매월 같은 금액을 내며 초기에 이자 비중이 큽니다. 원금균등은 원금을 균등하게 갚아 총이자가 적지만 초기 부담이 큽니다. 만기일시는 월 부담이 작지만 총이자가 가장 큽니다.
금리 인상기에는 방식 선택뿐 아니라 중도상환 수수료·금리 유형(고정/변동)까지 함께 봐야 실질 비용 비교가 완성됩니다.
예시: 3억원·연 4.5%·30년
| 항목 | 값 |
|---|---|
| 월이율 r | 4.5% ÷ 12 = 0.375% |
| 월 상환액 | 약 1,520,000원 수준 (원리금균등) |
| 총 상환액 | 월 상환액 × 360 |
| 총이자 | 총 상환액 − 3억원 ≈ 2.4억원 수준 |
정확한 값은 계산기 결과 화면을 기준으로 하세요.
사용 방법 3단계 (실제 화면)
1단계 — 원금·연이율 입력
대출원금과 연이율(%)을 입력합니다. 금리 비교 중이라면 동일한 원금·기간으로 통일하세요.
2단계 — 기간·부대비용 입력
개월 수와 인지세 등 부대비용을 넣으면 실부담에 가까운 추정치가 됩니다.
3단계 — 월 상환액·총이자 확인
결과에서 월 상환액과 총이자를 확인하고, 상환 방식 비교 도구로 원금균등·만기일시와 나란히 비교합니다.
비교 점검 팁
- DSR·DTI 심사는 소득 대비 원리금 비중을 보므로 월 상환액 기준으로 판단하세요.
- 중도상환수수료는 은행·기간에 따라 0.5~1% 수준이므로 단기 상환 계획이라면 반드시 포함 비교합니다.
- 변동금리는 스트레스 DSR 등 가산 금리 시나리오를 따로 돌려보는 것이 안전합니다.
함께 보면 좋은 도구·글
자주 묻는 질문 (FAQ)
월 상환액 공식은 무엇인가요?
원리금균등 기준 P×r×(1+r)^n ÷ ((1+r)^n−1)입니다. r은 연이율÷12, n은 개월 수입니다.
총이자는 어떻게 구하나요?
월 상환액 × 개월 수에서 원금을 뺀 값입니다. 원금균등·만기일시는 각 방식의 월 상환 흐름을 누적해 구합니다.
원리금균등과 원금균등 중 무엇이 유리한가요?
총이자만 보면 원금균등이 적지만 초기 월 부담이 큽니다. 현금 흐름과 총비용을 함께 비교해 선택하세요.
부대비용도 넣을 수 있나요?
네. 인지세·수수료 등 부대비용(원) 란에 넣으면 실부담 추정에 반영됩니다.
본문의 계산 예시는 이해를 돕기 위한 간이 추정이며, 실제 확정 금액은 기관 고지서·급여명세서와 다를 수 있습니다.